Un rythme de lancement qui ne faiblit pas
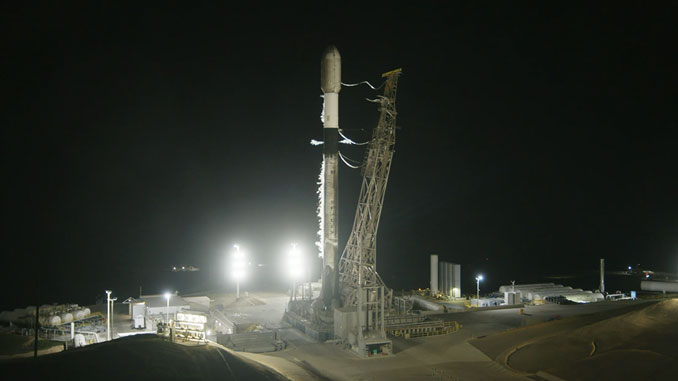
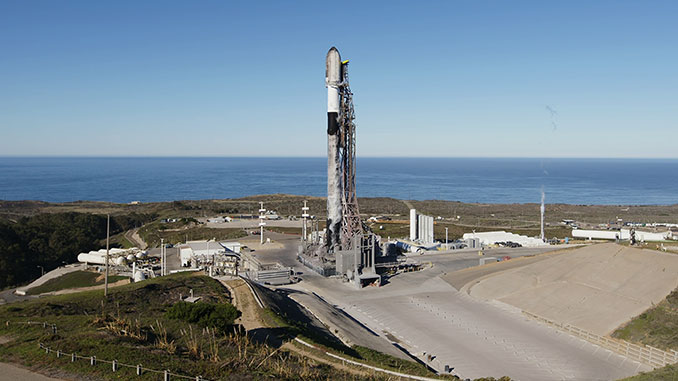
La cadence imposée par SpaceX sur le marché du lancement orbital continue de s'accélérer. Depuis le complexe de lancement 4E de Vandenberg Space Force Base, en Californie, un Falcon 9 devait s'élancer dans la nuit du 27 au 28 octobre 2026 pour placer en orbite 27 nouveaux satellites Starlink dans le cadre de la mission désignée Starlink 15-16. Le décollage était programmé à 10 h 46 du soir, heure du Pacifique, soit 05 h 46 UTC. Cette mission s'inscrit dans la logique d'expansion continue de la constellation broadband de SpaceX, qui compte déjà plusieurs milliers d'unités en orbite basse.
Cette semaine a également vu quatre lanceurs se préparer simultanément aux États-Unis et en Inde, signe que l'activité mondiale ne se limite plus à quelques acteurs dominants. Du côté indien, le GSLV de l'ISRO figurait parmi les vecteurs attendus au lancement, confirmant la montée en puissance de l'agence spatiale nationale dans le secteur des lancements orbitaux.
Astranis passe à la vitesse supérieure avec une mission dédiée
Au-delà des rotations Starlink, une annonce commerciale retient l'attention. La société californienne Astranis, spécialisée dans les petits satellites géostationnaires de télécommunications, a révélé le 26 octobre qu'elle avait rehaussé son quatrième contrat de lancement avec SpaceX pour en faire une mission entièrement dédiée. Ce vol, prévu en 2028, transportera l'intégralité de la production Block 4 d'Astranis à bord d'un seul Falcon 9.
Ce choix stratégique mérite d'être analysé. Opter pour une mission dédiée plutôt qu'un vol en covoiturage — le service rideshare que SpaceX commercialise sous la bannière Transporter — implique des coûts plus élevés, mais offre en contrepartie une maîtrise totale de l'orbite d'injection et du calendrier. Pour Astranis, dont les satellites sont conçus pour desservir des zones géographiques précises depuis l'orbite géostationnaire, la précision orbitale est un impératif technique non négociable.
Un marché qui se structure autour de quelques lanceurs clés
Ces deux actualités convergent vers un constat plus large : le Falcon 9 reste, en 2026, le lanceur de référence du marché commercial mondial. Sa fiabilité accumulée — plusieurs centaines de vols sans interruption majeure de service — en fait un choix par défaut pour des opérateurs aux profils très différents, qu'il s'agisse de SpaceX elle-même pour Starlink ou d'un acteur NewSpace comme Astranis cherchant à déployer une flotte de satellites GEO à moindre empreinte.
Cette domination n'est pas sans questionnements. La dépendance d'une fraction croissante de l'industrie vis-à-vis d'un seul lanceur soulève des enjeux de résilience et de diversification que les agences spatiales — NASA, ESA et autres — suivent avec attention. Arianespace, avec le retour progressif d'Ariane 6, et Rocket Lab, dont le Neutron est en développement, cherchent à rogner des parts de marché. Mais dans l'immédiat, c'est bien le Falcon 9 qui cadence la conquête commerciale de l'orbite.
La semaine d'octobre 2026 illustre, en miniature, la géographie d'un secteur spatial en pleine consolidation : quelques lanceurs éprouvés portent l'essentiel du trafic orbital mondial, pendant que les acteurs émergents s'y accrochent pour construire leur propre trajectoire industrielle.